现在很多人都在讨论一个问题:年轻人越来越少,老年人越来越多,未来消费靠谁拉动,经济还怎么发展?可如果你仔细看各地的动作配资炒股线上线上,就会发现事实完全相反:
全国很多省市不仅没把老年人当成纯粹的财政负担,反而在真金白银出政策抢老人。
这背后到底是一笔怎样的经济账?3亿多老年人,又凭什么撑起未来30万亿元的巨大市场?
一、老龄化困局
我们在讨论未来的经济走势时,很多人最直观的反应就是人口结构变了。按照2025年全国人口抽样统计结果,我国年满60岁及以上的人口数量已经达到3.23亿,在全部人口当中的占比攀升到23%。
换算下来,平均每4.3个人里面,就能数出一位60岁以上的人。
如果对比世界其他国家的老龄化进程,这种变化速度更加明显。国际上衡量一个社会进入老龄状态,通常看65岁及以上人口的比例。
从占比7%上升到14%,法国用了整整115年,瑞典用了85年,美国用了约70年,而中国只用了约25年就完成这个区间的人口结构转换。
按照官方部门的测算,到2035年前后,全中国60岁以上人口总量将跨过4亿大关,老年人占全部人口的比例会超过30%,整个社会将全面进入重度老龄化阶段。
面对这一组数字,社会上出现了很多悲观的判断。
大家最担心的逻辑其实非常简单直接:第一,年轻人少了,新生人口少了,未来缴纳社保的人变少,领取养老金的人变多,地方公共财政的支出压力越来越大。
第二,在大众的传统印象里,老年人是不怎么花钱的群体。
一个人只要办了退休,收入通常就会从工资变成相对固定的养老金。很多人觉得老人平时的生活无非是买菜做饭,既不买新房子,也不买高档汽车,不追电子产品,也很少买新衣服。
手里哪怕有钱,也是存进银行定期防病,或者留给下一代。
这种担忧在传统消费领域确实能找到一些现实影子。如果社会上有近三分之一的人口都属于这种极低消费倾向的人群,总需求下降似乎是一个无法避免的结果。
但问题恰恰出在这里。如果我们把3亿多老年人当成一个完全相同的群体,用30年前老一辈人的消费习惯来推测未来的消费市场,就会得出完全偏离实际的结论。
现实情况是,不仅老年人内部的消费意愿和经济能力正在发生根本改变,而且地方政府也已经敏锐地发现了这一点,甚至直接把争抢老年人当成了拉动地方经济的关键动作。
二、抢人大转向
如果大家回忆一下前几年的地方新闻,各个城市之间竞争最激烈的是青年人才。很多城市为了吸引大学毕业生落户,直接给住房补贴、面试补贴甚至创业免息贷款。
但是到了最近这两年,各个省市的政策导向出现了一个非常耐人寻味的转向:大家开始各出奇招,把目标对准了退休老年群体。
我们来看几个非常具体的地方动作。吉林省出台了专门的旅居康养高质量发展试点工作方案,从2027年开始,连续3年每年直接拿出1亿元专项财政资金,专门用来补贴康养度假试点项目。
吉林的目标非常明确,就是利用夏季凉爽的气候优势,把南方的退休老人吸引过去住上10天甚至几个月。
南方各省的动作更快。海南省直接把旅居养老升级成了全省的战略性产业,接连出台了18条扶持措施,把东部的医疗资源、南部的中医药疗养、中部的热带森林和西部的生态资源整合在一起,全省4A级及以上景区对50岁以上中老年人实行免门票政策。
广西北海市的表现同样典型。每年冬天有超过40万人次的老人从北方前往北海过冬。
为了接住这批人,当地在医疗服务上做了深度改造,专门设立服务站,为70岁以上老人提供医院就医的全程陪同导诊服务,并推进跨省异地医保直接结算,实现9.13万人次慢病患者异地不断药、管理不脱节,缓解了外地老人看病不便的问题。
在大城市之间,长三角的上海、江苏、浙江和安徽联合成立了跨省旅居养老联盟,推进养老机构等级评定、服务标准和长期护理保险异地结算的一体化试点。
而在河北涞水,当地建成“养老微院”20个,承接来自北京和天津的常住退休老人。
河南开封也出台专项方案,计划到2027年与省内外100个以上城市建立旅居养老合作对接机制。
为什么各地政府会突然对老年人产生这么大的兴趣?这背后其实是一笔极其理性的经济账。
第一,退休老人的资金来源非常稳定。
一个来自一二线城市或者企事业单位的退休人员,每月有数千元甚至上万元按时到账的法定养老金,这笔收入不受经济波动影响,而且他们的房贷基本已经还清,子女也已经工作,没有沉重的负债压力。
当他们跨省到一个三四线城市或者康养基地生活时,带来的是完全来自外部的纯增量消费。
第二,老年人有充足的自主时间,能够填补工作日和传统淡季的商业空白。
年轻人的消费高度集中在周末和法定小长假,平时周一到周五以及春季秋季的大多数时间,景区的索道、酒店的床位、餐饮店的桌位都是大量闲置的。
而低龄健康老人出行完全避开法定节假日,他们在周一到周五出游,在淡季包月租房,直接把原本亏损闲置的基础设施转变成了持续盈利的资产。
吸纳退休老人的公共成本相对更低。吸引一个年轻家庭落户,地方政府必须配建公办幼儿园、小学、初中,还要解决就业岗位,公共财政的前期投入极大。
而吸引健康低龄老人旅居或者常住,地方政府只需要做好基础的医疗报销结算和无障碍环境改造,就能立刻带动当地的住宿、餐饮、农副产品销售、交通以及零售业税收,这是一笔投入产出比极高的经济账。
三、享老大爆发
各地争相布局的背后,对应的是整个银发产业正在发生的深层裂变。国务院常务会议、国家发改委以及国务院发展研究中心的多份权威研究报告显示,2024到2025年,我国银发经济的市场总规模已经在8万亿元到10万亿元之间,占GDP的比例大约在6%到7%。
到2035年,这个数字预计将直接攀升至30万亿元,占整个国民经济总产值的比重将上升到10%左右。
能够撑起30万亿元规模的,绝不是传统的保障型养老,而是一场从被动维持生存到主动享受生活的全面升级。这其中的根本动力,在于我国的老年人口正在经历一次重大的代际替换。
出生于1962年到1975年之间的第二次出生高峰人群,到了2025年已经全面进入50岁到63岁的年龄段。
他们和上一代老人有着本质的区别:他们完整经历了改革开放以来的经济增长阶段,教育水平明显更高,家庭资产积累更加丰厚,对智能手机、移动支付和线上购物完全熟悉。
最核心的一点是,他们的消费观念从传统的极度克制、省吃俭用,转变成了愿意为健康、快乐、精神愉悦和个人体验买单。
香港贸易发展局的调查显示,中产及以上银发群体扣除购房、购车支出后,月均日常消费约7000元,一线城市的该类群体月均日常消费约8000元。
这样一个庞大的人群,正在推动30万亿元的市场分解成几个极具增长空间的具体产业板块。
首先是旅游康养与精神文化消费。根据国家统计部门的数据,全国康养旅居消费已经突破2万亿元,年度同比增速保持在15%到20%之间,显著高于传统旅游行业。低龄健康老人中,每年出行3次以上的比例超过60%。
除了旅游,文化教育和休闲社交也在快速扩容。
比如浙江云和的木玩制造产业,已经专门研发出了200多款针对中老年人的益智玩具,通过社区比赛和脑力锻炼,把原本属于儿童的玩具市场拓展成了老年人的社交与抗衰老消费。
其次是居家适老化改造与智慧硬件。过去10年间,国内针对老年人日常使用的产品种类从不到1000种跃升至万余种。
防跌倒的毫米波雷达、监测心率和呼吸的智能床垫、卫浴防滑设备在很多省市获得了最高30%的财政补贴,直接拉动了智能家居产业向老年适用方向快速延伸。
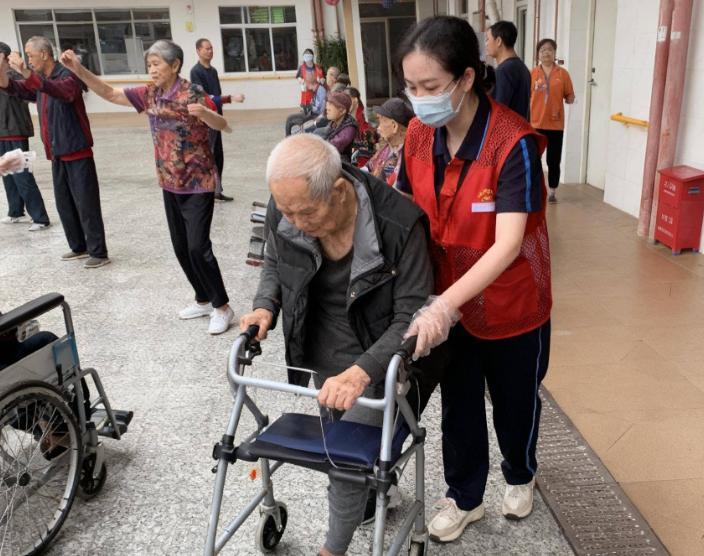
再次是专业照护与医疗康复辅具。全国目前失能和半失能老年人数量超过了4000万人,这带来了专业护理服务的刚性需求。
人社部等部门在国家职业分类中正式确立了长期照护师这一新工种,目前养老护理员缺口达550万,护理相关人才缺口超过1000万。
上门助浴、上门换管、翻身护理以及电动护理床、外骨骼助行设备等高附加值硬件,正在形成规模庞大的服务与制造链条。
最后是老年人力资源的再开发。低龄健康老人并不完全脱离社会,上海28个部门联合出台政策支持老年人社会参与,重庆也推出35条举措将低龄健康老人纳入公共就业服务体系。
很多退休技术人员、管理人员重新进入咨询、培训和社区服务领域,在获取额外劳动报酬的同时,进一步提升了自身的消费能力。
讲到这里,逻辑就非常清楚了。人口老龄化确实是一个严峻的人口结构变化,但它绝对不等于经济活动的全面衰退。
如果只看到劳动力人口的减少,就会陷入盲目的悲观。
但如果看清楚3亿多人消费习惯的转变和购买力的释放,就会发现消费并没有消失,而是彻底转移了方向。
这30万亿元的市场不是凭空产生的数据配资炒股线上线上,那些能够率先放下固有偏见、做好服务对接的城市和企业,已经在这一场经济结构的转换中抢占了先机。
文章为作者独立观点,不代表联华证券股票杠杆-证券配资网-线上配资网址观点
- 上一篇:股票杠杆是什么 从一次研学到持续结对,广州与波密架起民族团结连心桥
- 下一篇:没有了
相关文章